雨水回收税务处理,企业可享政策减免优惠
2026-10-22 12:20:44
雨水回收不再是简单的环保口号,它正进入企业的成本表和税务账本。厂区把屋顶、路面、绿地的雨水收集起来,经过沉淀、过滤、消毒后用于绿化、冲厕、冷却,既减少自来水消耗,也减少排水量。税务处理如何认定,能否享受政策减免,直接决定项目回报,值得企业财务和环保负责人认真关注。
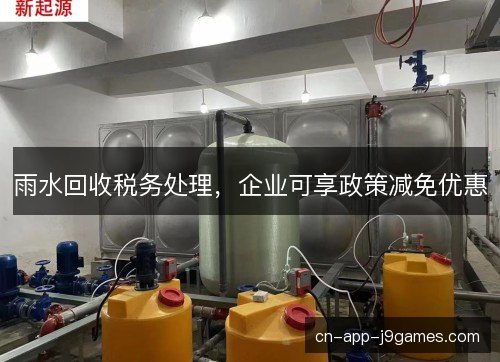
企业实施雨水回收,通常先做水量平衡测算,确定可收集面积、年均降雨量和用水需求,再建设弃流、截污、蓄水、净化、回用和计量设施。屋面与路面雨水先进入初雨弃流装置,避开污染较重的初期径流,随后汇入蓄水池。净化工艺依据用途选择,绿化、冲厕、冷却补水的水质要求并不相同,监测和消毒环节也不能省略。
项目建成后,税务处理先要区分雨水自用还是对外销售。企业把处理后的雨水用于本厂绿化、冲厕、冷却,属于内部循环用水,一般不形成增值税销售行为,进项税额是否可抵扣要看用途。若企业向园区其他单位供水并收取水费,就形成销售货物或提供应税服务,需要确认纳税义务、开票和申报,不能把自用与外销混在同一本账里。
增值税环节,雨水回用若被认定为资源综合利用,可能进入再生水或资源综合利用产品目录。符合条件的企业销售自产再生水,可按政策享受增值税即征即退,退税比例依目录和技术标准确定。企业需要取得相应资质或检测报告,单独核算资源综合利用产品收入,未分别核算的部分不能享受。
企业所得税方面,从事符合条件的环境保护、节能节水项目,可以享受自取得第一笔生产经营收入所属纳税年度起三免三减半。雨水收集利用及再利用工程若列入相关目录,企业就有机会适用。享受时要把项目所得与日常经营所得分开核算,合理归集折旧、人工、能耗和材料费用,否则税务机关可能调整减免金额。
水资源税制度下,企业直接取用地表水、地下水通常要按取水量缴税。雨水属于大气降水,经收集回用一般不属于直接取用水资源,因此多数情形不产生水资源税纳税义务。但若项目与市政供水、河道取水、基坑降水混合,计量和性质认定会变复杂。企业应保留降雨量、收集量、回用量和取水许可资料,向主管税务机关说明水源构成。
环境保护税方面,雨水回收不直接产生纳税义务,但它能减少应税水污染物的排放。企业排放污染物浓度低于国家标准百分之三十,可减按百分之七十五征收;低于百分之五十,可减按百分之五十征收。雨水回用使部分生产废水或初期雨水不进入外排系统,让排放浓度和总量下降,影响环境保护税负。需监测,不能自行估算减免。
购置环节也有政策空间。企业购置并实际使用列入环境保护专用设备、节能节水专用设备目录的仪器,投资额的百分之十可以从当年应纳税额中抵免。雨水回收系统的蓄水池、过滤装置、消毒设备、在线监测仪,若符合目录和性能标准,就可能纳入抵免范围。抵免不足部分允许结转以后五个纳税年度,但企业要把设备发票、合同、验收和运行记录保存完整。
如果企业在雨水回收中研发新型过滤材料、智能控制算法或低能耗消毒工艺,相关研发费用还能按规定加计扣除。用于研发的仪器折旧、材料消耗、人员人工、新工艺试验费,只要与研发项目直接相关,并且做好辅助账和项目立项,就能在汇算清缴时申报。委托外部研发的,也要按合同和实际发生额确认,不能把普通设备采购混入研发费用。
税务减免能否落地,很大程度上取决于资料链是否完整。企业从项目立项、可行性研究、施工合同、设备采购发票,到竣工验收、水质检测、用水计量、运行维护记录,都应形成闭环。享受不同税种减免,还要分别建立台账,记录雨水收集量、回用量、外供量、替代自来水量和项目所得。资料越清楚,税务处理越顺畅,后续核查也越容易说明业务真实性。若缺少关键凭证,即使项目真实存在,也可能被要求补正资料,甚至无法按期享受减免。
各地执行口径并不完全一致。有的地方对雨水回用项目给出财政奖补,有的在水资源税、污水处理费上作出细化规定,还有地方要求企业先备案再申报。企业若只照搬外地经验,容易在收入性质、税率、减免期限和备案程序上出现偏差。可查询当地税务、财政、水务和生态环境部门发布的现行文件,必要时书面咨询并保留答复。
风险往往出在把政策用过头。雨水销售收入不申报、把自用回用包装成免税销售、将普通水泵和管道冒充节能节水设备、未分别核算就全额享受减免,都会引发补税、滞纳金和信用影响。九游会j9首页税务处理强调实质重于形式,水源、用途、设备目录、技术标准、销售对象任一环节不匹配,减免基础就可能动摇。企业应让环保、生产、财务共同审核,不是由单个部门拍板。
政策减免带来的影响,不止少缴一笔税。雨水回收降低自来水采购量和污水排放量,企业水费、污水处理费随之下降;设备投资抵免、所得减免和研发加计又缩短回收期。对工业园区、数据中心、商业综合体、学校医院等高用水单位,组合效应明显。项目从环保负担变成成本管理工具,财务部门愿意参与前期方案设计,推动节水设施与生产流程同步规划。
从城市层面看,雨水回收让建筑、厂区成为微型蓄水单元,减轻管网压力,也降低内涝和面源污染风险。企业享受政策减免,相当于把一部分环境收益转化为现金流,缓解初期投资压力。这种安排传递出清晰信号:节水减污不只是道德倡导,而是可核算、可申报、可回报的经营行为。越多主体参与,雨水资源化就越容易形成规模,绿色基础设施也会更稳定。
往后看,雨水回收的税务规则会更精细。资源综合利用目录、节能节水设备目录和环境保护税监测标准都可能动态调整,地方试点也会积累更成熟的口径。企业与其临时找政策,不如把雨水回用纳入年度预算、资产管理和税务合规体系。当这些数据能顺畅支撑申报,雨水回收就不只是应对检查的工程,会成为企业韧性的一部分。